LE GUIDE
Assurance décennale d’un artisan : ce qu’elle couvre vraiment, et ses limites
Décennale ne veut pas dire tous risques. Une toiture refaite qui laisse entrer l’eau peut relever de la décennale. Une simple différence de teinte, non. Cette protection vise les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à son usage, pendant dix ans à compter de la réception des travaux. PAC, isolation, photovoltaïque : notre article détaille les cas à distinguer, les autres garanties possibles et les points à vérifier sur l’attestation avant de signer. Source : Service-Public.fr — https://www.service-public.gouv.fr/particuliers/vosdroits/F2958
En bref
1Décennale ne veut pas dire tous risques.
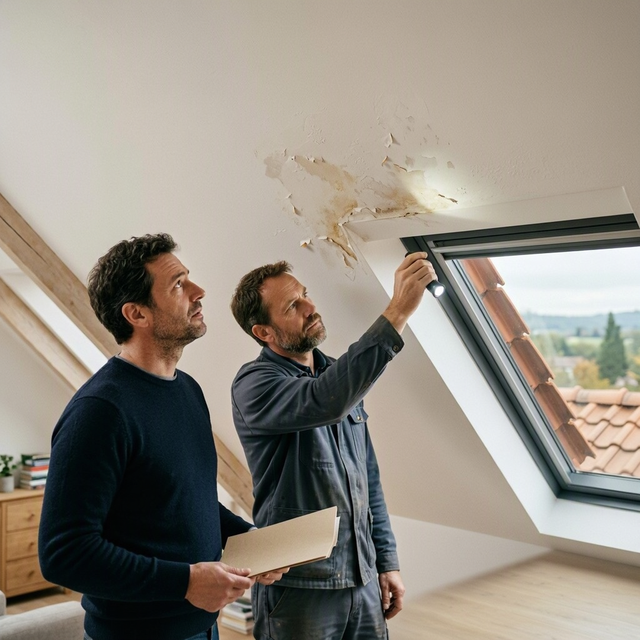
2Une toiture refaite qui laisse entrer l’eau peut relever de la décennale.
3Une simple différence de teinte, non.
Vous cherchez « assurance décennale artisan que couvre-t-elle réellement » avant de signer un devis ? Retenez ceci : elle protège contre certains dommages graves liés aux travaux, pas contre toutes les malfaçons pendant dix ans. Et en rénovation énergétique, une pompe à chaleur remplacée dans une maison existante ne relève pas forcément du même régime qu’un chauffage intégré à une construction neuve.
Voici comment distinguer les garanties, comprendre les cas limites et vérifier une attestation sans vous laisser rassurer par un simple logo d’assureur.
La décennale : une responsabilité et une assurance à distinguer
La responsabilité décennale est une obligation légale du constructeur envers le propriétaire. Lorsque ses conditions sont réunies, vous n’avez pas à démontrer une faute de l’artisan. Il faut néanmoins établir le dommage, sa gravité et son lien avec les travaux concernés.
L’assurance de responsabilité décennale couvre cette responsabilité dans le périmètre assuré. Un artisan peut donc être responsable sans que le contrat présenté couvre effectivement son intervention : par exemple, si l’activité réalisée n’était pas assurée.
Deux critères de gravité, qui ne sont pas cumulatifs
Selon l’article 1792 du Code civil, la responsabilité décennale concerne les dommages qui :
- compromettent la solidité de l’ouvrage : charpente fragilisée, affaissement, fissures structurelles ;
- rendent l’ouvrage impropre à sa destination : il ne peut plus être utilisé normalement pour l’usage prévu, notamment en raison d’infiltrations importantes ou d’un danger.
Il n’est donc pas nécessaire que la maison menace de s’écrouler. À l’inverse, une réparation coûteuse n’est pas automatiquement « décennale » : le montant du devis de réparation ne suffit pas à qualifier le dommage.
Autre condition essentielle : les travaux doivent relever du régime de responsabilité des constructeurs. Toute intervention de bricolage, d’entretien ou de remplacement d’un appareil ne constitue pas un ouvrage.
Dix ans à partir de la réception, pas de la facture
Le délai court à compter de la réception des travaux, acte par lequel vous les acceptez avec ou sans réserves. Ce n’est pas nécessairement la date de la dernière facture ou de la mise en service. C’est la règle posée par l’article 1792-4-1.
Faites établir un procès-verbal daté et signé, avec les défauts constatés. Une réception tacite ou judiciaire peut aussi exister, mais son identification peut devenir litigieuse : l’absence de procès-verbal ne supprime donc pas automatiquement vos droits.
Quatre situations concrètes en rénovation énergétique
Les situations suivantes sont fictives. Elles illustrent le raisonnement, sans préjuger de la décision d’un expert ou d’un tribunal.
| Situation | La décennale peut-elle intervenir ? | Ce qu’il faut examiner |
|---|---|---|
| Après une réfection de toiture, l’eau traverse régulièrement le plafond d’une chambre. | Oui, potentiellement, si les infiltrations empêchent l’usage normal du logement ou compromettent la solidité. | L’origine de la fuite, l’étendue des travaux, la gravité et les conséquences sur le bâtiment. |
| Après une isolation, les parois restent humides et des moisissures importantes rendent des pièces difficilement utilisables. | Oui, potentiellement, si les défauts des travaux provoquent une impropriété à destination. | Les infiltrations, la condensation, la ventilation, la conception des parois et les conditions d’utilisation. Un isolant humide ne suffit pas, à lui seul, à conclure. |
| Une PAC installée en remplacement de la chaudière tombe en panne et ne chauffe plus la maison. | Pas automatiquement, même si les conséquences sont importantes. | La qualification des travaux : simple équipement ajouté sur l’existant ou réalisation constituant elle-même un ouvrage. |
| Des panneaux photovoltaïques intégrés à la toiture laissent entrer l’eau. | Oui, potentiellement, notamment lorsque l’installation participe à l’étanchéité et que le dommage atteint la gravité requise. | Le procédé de pose, la fonction des panneaux et le lien entre installation et infiltration. Une baisse de production électrique ne se traite pas automatiquement de la même façon. |
PAC sur l’existant : le piège des explications trop simples
La Cour de cassation a précisé, dans un arrêt du 21 mars 2024, n° 22-18.694, que les éléments d’équipement installés en remplacement ou par ajout sur un ouvrage existant, s’ils ne constituent pas eux-mêmes un ouvrage, ne relèvent ni de la garantie décennale ni de la garantie biennale, quelle que soit la gravité des dommages. Ils relèvent de la responsabilité contractuelle de droit commun, non soumise à l’assurance décennale obligatoire.
Cela ne signifie pas que toutes les PAC sont exclues. Cela signifie que « le logement n’est plus chauffé » ne suffit pas à déterminer la garantie applicable. L’importance et la nature de l’installation doivent être examinées. Demandez aussi quelles garanties de responsabilité couvrent les interventions sur l’existant.
Des économies décevantes ne suffisent pas non plus
Une facture d’électricité supérieure à la simulation commerciale n’établit pas, à elle seule, un dommage décennal. Le Code de la construction et de l’habitation encadre spécifiquement l’impropriété à destination en matière de performance énergétique : il faut notamment une surconsommation, imputable aux défauts visés par le texte, ne permettant l’utilisation de l’ouvrage qu’à un coût exorbitant, en tenant compte de conditions d’usage et d’entretien appropriées.
Une performance promise mais non obtenue peut ouvrir d’autres recours, notamment contractuels. Conservez donc l’étude de dimensionnement, les engagements écrits et les hypothèses de consommation.
Ce qui ne relève généralement pas de la décennale
Les défauts purement esthétiques
Une différence de teinte, une rayure ou un joint irrégulier sans conséquence sur l’usage ou la solidité ne relèvent généralement pas de la décennale. Ils peuvent en revanche être signalés au titre du parfait achèvement.
Attention à ne pas conclure trop vite : une tache peut révéler une infiltration. C’est la cause et la portée du désordre qui comptent, pas seulement son aspect.
Les pannes sans gravité décennale
Une télécommande défectueuse ou un équipement qui fonctionne mal ne bénéficient pas automatiquement d’une couverture de dix ans. Selon l’installation, il faut examiner la biennale, la responsabilité contractuelle et les garanties attachées au matériel.
« Démontable = jamais décennal » est toutefois un raccourci trompeur. Un équipement d’origine peut provoquer un dommage rendant l’ouvrage impropre à sa destination. Il faut distinguer ce cas de l’équipement simplement ajouté sur un bâtiment existant.
L’usure, l’entretien et les dommages étrangers aux travaux
La décennale n’est pas un contrat de maintenance. L’usure normale et les dommages exclusivement causés par un défaut d’entretien, un mauvais usage ou une intervention ultérieure étrangère aux travaux ne sont pas des malfaçons imputables à l’artisan initial.
Mais invoquer « un manque d’entretien » ne suffit pas à écarter sa responsabilité : le lien causal doit être établi. Gardez les notices et justificatifs d’entretien.
Les retards, abandons et dégâts pendant le chantier
La décennale n’est ni une garantie de livraison ni une assurance contre la disparition de l’entreprise avant la fin des travaux. Un meuble cassé pendant l’intervention relève plutôt de la responsabilité civile de l’entreprise et des garanties correspondantes.
Enfin, ne supposez pas que tous les frais annexes seront remboursés : perte de revenus photovoltaïques, relogement, mobilier abîmé ou dommages aux parties anciennes peuvent relever de garanties distinctes. En rénovation, la couverture des existants mérite une vérification spécifique.
Hors champ légal et exclusion d’assurance ne sont pas synonymes. Un défaut esthétique n’atteint généralement pas la gravité décennale. Une activité non assurée pose un autre problème : celui du périmètre du contrat. Et un assureur ne peut pas supprimer librement, par une clause, la protection minimale imposée par la loi.
Quelle garantie mobiliser à la place ?
Les garanties ne se succèdent pas comme trois tranches étanches : la décennale peut être mobilisable dès la première année si ses conditions sont réunies.
| Protection | Durée ou période | À quoi elle sert |
|---|---|---|
| Parfait achèvement | Un an après la réception | L’entrepreneur doit réparer les désordres réservés à la réception ou notifiés par écrit pendant l’année suivante, hors usure normale et effets de l’usage. |
| Bon fonctionnement, dite biennale | Au moins deux ans après la réception | Elle concerne les éléments d’équipement dissociables relevant de ce régime. Elle ne couvre pas automatiquement tout appareil remplacé en rénovation. |
| Décennale | Dix ans après la réception | Elle concerne les dommages graves entrant dans le régime légal des constructeurs. |
| Responsabilité civile professionnelle et garanties associées | Selon le régime de responsabilité et le contrat | Elles peuvent couvrir certains dommages causés pendant ou après l’intervention. La reprise du propre travail défectueux de l’artisan n’est pas nécessairement assurée. |
Les deux premières garanties sont des obligations légales de l’entrepreneur, pas la promesse qu’un assureur paiera dans tous les cas. Sources : article 1792-6, article 1792-3 et Service-Public.fr.
Avant de signer : six vérifications sur l’attestation
Le professionnel soumis à l’obligation d’assurance doit être couvert à l’ouverture du chantier. L’attestation doit être jointe à ses devis et factures : articles L241-1 et L243-2 du Code des assurances.
1. La bonne entreprise
Comparez la dénomination, l’adresse et le SIREN ou SIRET avec le devis. Une attestation au nom d’une autre société du même dirigeant ne suffit pas. Une attestation de responsabilité civile générale n’est pas non plus une attestation décennale.
2. Les activités réellement assurées
Rapprochez chaque lot du devis des activités mentionnées : couverture, étanchéité, isolation thermique extérieure, chauffage, photovoltaïque… Le code APE et le mot « multitravaux » sur une carte de visite ne prouvent pas la couverture.
Une attestation mentionnant « électricité » ne démontre pas, à elle seule, que la pose photovoltaïque est assurée. Si le libellé est ambigu, demandez une confirmation écrite de l’assureur sur les travaux précis.
3. Les procédés et limites techniques
Vérifiez les restrictions éventuelles : techniques admises, procédés particuliers, montant maximal d’opération, puissance ou caractéristiques des installations. Pour une ITE ou un système photovoltaïque, faites préciser la couverture du procédé prévu au devis.
4. La date d’ouverture du chantier
La date déterminante pour identifier le contrat est l’ouverture du chantier, pas la date d’apparition du sinistre. Une assurance souscrite après l’ouverture ne couvre pas automatiquement les travaux antérieurs.
Si le démarrage est reporté, réclamez une attestation actualisée. À l’inverse, un contrat qui prend fin après une ouverture valablement couverte ne fait pas automatiquement disparaître la couverture décennale de ce chantier.
5. La zone géographique
Vérifiez que l’adresse des travaux est dans le territoire garanti. C’est particulièrement important pour un chantier outre-mer.
6. L’assureur et l’authenticité du document
Repérez l’assureur qui porte le risque, le numéro de police et l’intermédiaire éventuel. Contactez l’assureur par des coordonnées trouvées indépendamment du document et demandez confirmation de l’attestation et du périmètre applicable au chantier.
Le label RGE ne remplace aucune de ces vérifications. Et une attestation authentique n’est pas une garantie de qualité d’exécution.
Message utile à envoyer :
« Merci de me transmettre votre attestation complète et de faire confirmer par votre assureur que les travaux du devis n°…, réalisés à …, avec une ouverture de chantier prévue le …, entrent dans les activités et procédés garantis. »
Un désordre apparaît : dans quel ordre agir ?
- Sécurisez sans effacer les preuves. Prenez les mesures urgentes nécessaires, sans vous exposer. Photographiez avant intervention et conservez les factures des mesures conservatoires. Évitez une réfection complète avant constat contradictoire, sauf nécessité de sécurité.
- Rassemblez le dossier. Devis, factures, attestation, procès-verbal de réception, réserves, photos datées, échanges, notices, entretiens et description des conséquences concrètes.
- Écrivez à l’entreprise. Décrivez les faits, leur date d’apparition et leur évolution. Demandez une intervention avec un délai adapté à l’urgence, par lettre recommandée avec accusé de réception. Vous n’avez pas besoin d’imposer d’emblée la bonne qualification juridique.
- Déclarez aux assureurs concernés. Si vous avez une dommages-ouvrage, saisissez-la sans attendre : elle a pour objet de préfinancer les réparations de nature décennale sans attendre la détermination des responsabilités, dans ses conditions d’application. Vous pouvez également adresser une réclamation directement à l’assureur décennal de l’entreprise. Prévenez votre assurance habitation si d’autres dommages sont concernés.
- En cas de refus, demandez les motifs écrits. Absence de gravité décennale, activité non assurée et chantier hors période ne se contestent pas de la même manière. Selon l’enjeu, sollicitez votre protection juridique, un expert indépendant ou un avocat.
N’attendez pas l’échéance des garanties. Un courrier recommandé ou une expertise amiable ne suffit pas nécessairement à préserver les délais d’action. Si une échéance approche, faites vérifier rapidement les démarches judiciaires nécessaires.
Ce que nous avons lu
- Légifrance — Code civil, articles 1792, 1792-4-1, 1792-6 et 1792-3, liés dans l’article : critères, durées et garanties légales.
- Légifrance — Code des assurances, articles L241-1 et L243-2, liés dans l’article : obligation d’assurance et attestation.
- Service-Public.fr — Garanties après la réception des travaux : présentation des garanties et démarches.
- Cour de cassation, 3e chambre civile, 21 mars 2024, n° 22-18.694 — recherche de la décision sur Légifrance : équipements ajoutés ou remplacés sur un ouvrage existant.
- Le Devis Juridique — Garantie décennale : comment faire jouer vos droits ? : constitution du dossier et articulation avec la dommages-ouvrage, dont le principe est fixé par l’article L242-1 du Code des assurances.
Le réflexe ObraTodo : ne demandez pas seulement « Vous avez une décennale ? », mais « Votre assurance couvre-t-elle ces travaux précis, à cette adresse et à la date d’ouverture de mon chantier ? »
Ce que nous avons lu
11 sources.
Et maintenant ?
Décrivez votre projet : nous le transmettons à des entreprises vérifiées, avec votre accord.
Demander des devisObraTodo est rémunéré si vous acceptez une mise en relation. Comment nous travaillons