Accueil › Guides › MODE D'EMPLOI
MODE D'EMPLOI
Assurance tempête indemnité en deux fois quels justificatifs : la facture qui débloque le solde
Portail arraché : le premier virement ne dit pas tout. Votre assurance a versé bien moins que le devis ? Avec une garantie « valeur à neuf » applicable au portail, ce règlement peut n’être que la première étape : la vétusté est déduite, puis un complément peut être versé sur présentation de la facture de réparation ou de remplacement. Le devis seul ne suffit pas.
En bref
1Portail arraché : le premier virement ne dit pas tout.
2Votre assurance a versé bien moins que le devis ?
3Avec une garantie « valeur à neuf » applicable au portail, ce règlement peut n’être que la première étape : la vétusté est déduite, puis un complément peut être versé sur présentation de la facture de réparation ou de remplacement.
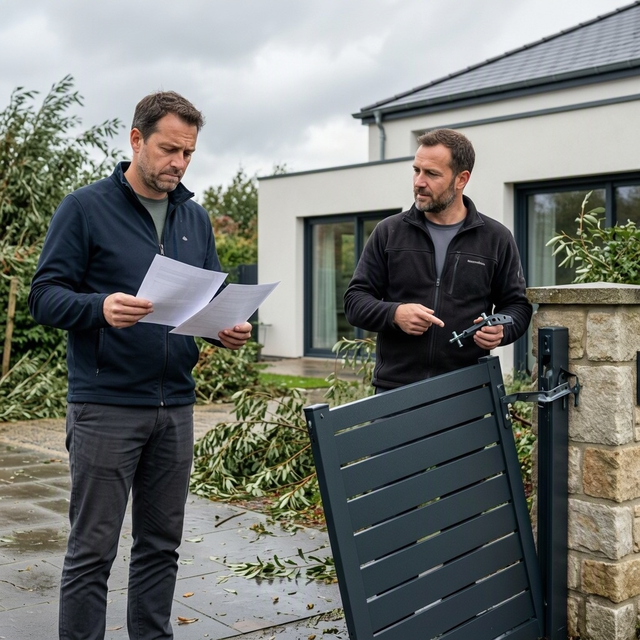
Le portail est couché en travers de l’allée. Vous avez déclaré les dégâts, obtenu un devis, puis reçu un premier virement… nettement inférieur au prix du remplacement. Ce n’est pas forcément une erreur ni le montant définitif de votre indemnisation. Lorsque votre contrat prévoit un remboursement en valeur à neuf pour ce bien, le règlement peut se faire en deux temps. Le document décisif pour obtenir le complément : la facture de réparation ou de remplacement, pas simplement le devis.
Avant tout : votre portail ou votre clôture sont-ils assurés ?
Sortez les conditions particulières et le tableau des garanties de votre assurance habitation. Vérifiez que le portail, la clôture ou l’aménagement endommagé fait partie des biens couverts, éventuellement au titre d’une option « aménagements extérieurs ».
La garantie contre les effets du vent accompagne notamment les contrats couvrant les dommages d’incendie aux biens, conformément à l’article L122-7 du Code des assurances. Elle ne rend pas automatiquement assurés tous les équipements de votre jardin.
Cherchez ensuite la mention « valeur à neuf », ainsi que son application aux biens extérieurs. Elle peut être incluse ou optionnelle. Si votre portail est indemnisé uniquement en valeur d’usage, vous ne pourrez pas récupérer la vétusté simplement en envoyant une facture de remplacement.
Premier virement : le prix du neuf, moins l’usure et la franchise
Dans le mécanisme décrit par Maison & Travaux, d’après l’Institut national de la consommation, l’assureur verse d’abord une indemnité calculée en valeur d’usage : la valeur de remplacement à neuf retenue pour le bien, diminuée de sa vétusté. Celle-ci traduit notamment son ancienneté et son état.
La franchise vient encore réduire la somme versée. Ce premier paiement et le suivant ne sont donc pas nécessairement deux moitiés égales.
Un exemple pour comprendre le calcul
Illustration fictive, pour un portail dont la vétusté serait intégralement récupérable :
| Élément du calcul | Montant |
|---|---|
| Remplacement à neuf, pose comprise, retenu par l’assureur | 2 400 € |
| Vétusté de 25 % | − 600 € |
| Valeur d’usage | 1 800 € |
| Franchise du contrat, supposée ici à 200 € | − 200 € |
| Premier virement | 1 600 € |
| Complément possible sur facture admissible de 2 400 € | 600 € |
Le total atteint alors 2 200 €, et les 200 € de franchise restent à votre charge. La franchise n’est pas déduite une deuxième fois pour ce même règlement de sinistre.
Demandez à l’assureur un décompte distinguant la valeur à neuf retenue, la vétusté déduite, sa part récupérable, la franchise et l’indemnité différée. C’est ce document qui permet de comprendre l’écart avec votre devis.
Le justificatif qui débloque le complément : la facture finale
Un devis chiffre des travaux ; une facture justifie leur réalisation ou l’achat du remplacement. Pour demander l’indemnité différée, transmettez les factures d’achat et/ou de pose correspondant au bien sinistré, avec votre numéro de dossier.
Vérifiez qu’elles identifient clairement :
- le client et le professionnel ;
- le portail ou la clôture remplacés, avec leur description ;
- l’adresse d’intervention pour les travaux ;
- la date, le détail des prestations et le montant facturé.
Joignez une preuve de paiement si l’assureur la demande. Conservez une copie des pièces et de leur envoi.
Attention au délai, et au montant réellement dépensé
Le remplacement doit souvent intervenir dans les deux ans suivant le sinistre, pour un bien identique ou équivalent, au même endroit lorsque cette condition est prévue : chaque contrat fixe son délai, le plafond de vétusté récupérable et les conditions applicables aux biens extérieurs ; lisez les vôtres avant de commander. Vérifiez également la date limite de transmission des justificatifs.
Le complément n’est pas une prime forfaitaire. Il dépend des dépenses admissibles réellement justifiées, dans la limite de l’indemnité différée prévue : une facture inférieure au montant de remplacement retenu peut donc réduire le solde. Une montée en gamme ne sera pas automatiquement financée.
Sans facture admissible transmise dans les conditions prévues, vous risquez de perdre la récupération de la vétusté. N’attendez pas que l’assureur vous relance.
Du portail à terre au solde : les démarches dans l’ordre
- Sécurisez sans vous mettre en danger. Éloignez les personnes du portail instable et coupez l’alimentation de la motorisation si cela peut être fait sans risque. Photographiez les dégâts avant déplacement ou déblaiement, sauf urgence de sécurité.
- Déclarez rapidement le sinistre. L’article L113-2 du Code des assurances prévoit un délai fixé au contrat qui ne peut être inférieur à cinq jours ouvrés à compter de la connaissance du sinistre. N’attendez pas d’avoir tous les devis pour déclarer.
- Conservez les preuves. Gardez les photos datées, les anciennes factures, les références du portail et un état estimatif des pertes. Conservez les éléments endommagés jusqu’aux instructions de l’assureur ou au passage éventuel de l’expert, si cela ne crée pas de danger.
- Faites chiffrer la remise en état. Demandez un devis détaillant fourniture, dépose, évacuation, pose et éventuelle motorisation. Avant un remplacement définitif, faites confirmer à l’assureur si une expertise ou un accord préalable est nécessaire. Les mesures conservatoires urgentes doivent, elles aussi, être documentées.
- Vérifiez le règlement proposé. Repérez notamment la part de vétusté récupérable et les justificatifs attendus pour son versement.
- Envoyez les factures finales. Demandez explicitement le paiement de l’indemnité différée, en rappelant la référence du sinistre, et gardez l’accusé de réception.
Si vous confiez le remplacement à un professionnel, ne confondez pas votre indemnisation habitation avec les assurances de l’entreprise : Assurance décennale d’un artisan : ce qu’elle couvre vraiment, et ses limites vous aide à comprendre ce que la décennale peut réellement couvrir, selon les travaux réalisés.
Tempête et catastrophe naturelle : ne mélangez pas les délais
Un portail arraché par le vent relève normalement de la garantie tempête, sans attendre un arrêté de catastrophe naturelle ; la franchise applicable est celle de votre contrat. Si les dommages relèvent effectivement d’un événement reconnu en catastrophe naturelle, la déclaration doit être faite au plus tard 30 jours après la publication de l’arrêté au Journal officiel, et non dix jours, selon l’article L125-2 du Code des assurances. Pour les biens d’habitation, la franchise légale est généralement de 380 €, hors cas particuliers, notamment la sécheresse. La présence d’un arrêté dans votre commune ne fait pas automatiquement basculer tous les dégâts du vent dans ce régime.
Les factures sont envoyées, mais le solde ne vient pas
Réclamation écrite : contactez le service réclamations de l’assureur avec le décompte, les factures et leur preuve d’envoi, en demandant le paiement ou le motif précis du refus.
Contre-expertise : si le désaccord porte sur l’évaluation des dommages ou la vétusté, vous pouvez mandater votre propre expert, généralement à vos frais sauf prise en charge prévue au contrat.
Médiation : après votre réclamation écrite et selon les conditions de recevabilité, notamment après deux mois sans réponse, vous pouvez saisir gratuitement le médiateur compétent indiqué par votre assureur.
Ce que nous avons lu
- Maison & Travaux, « Portail arraché : ce document oublié qui bloque le second chèque de l’assurance habitation après la tempête » : présentation du règlement en deux temps et du rôle des factures, d’après l’INC.
- Code des assurances, articles L113-2, L122-7 et L125-2 : déclaration du sinistre, garantie contre les effets du vent et délai applicable aux catastrophes naturelles.
- Service-Public.fr, fiche « Assurance et catastrophe naturelle » : conditions d’indemnisation et franchises.
- Assurance Banque Épargne Info Service, informations sur l’assurance habitation et les réclamations : lecture des garanties et recours en cas de litige.
Ce qu’on en retient
Un premier virement faible peut correspondre à une indemnisation avec vétusté déduite, et non à un dossier définitivement réglé. Le complément suppose que votre bien bénéficie de la garantie adaptée et que vous justifiiez les dépenses prévues. Aujourd’hui, sortez votre contrat, repérez « valeur à neuf » et le délai de remplacement, puis rassemblez dans une même chemise photos, devis, décompte et factures.
Ce que nous avons lu
1 source.
Et maintenant ?
Décrivez votre projet : nous le transmettons à des entreprises vérifiées, avec votre accord.
Demander des devisObraTodo est rémunéré si vous acceptez une mise en relation. Comment nous travaillons